


Loan Finance Calculator
3,9112.00 Arvustused
Rakenduse andmed
- Versioon
- 1.5.0.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- ELIZABETH ANN BURDEN
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
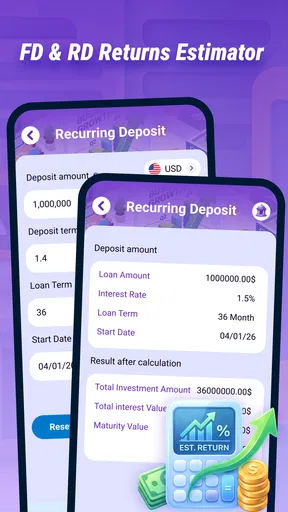
 Analüüsi koostas AppCompare
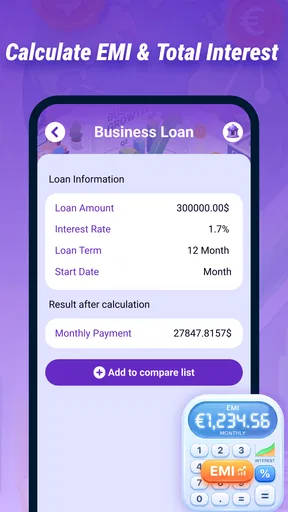
Kui sul on vaja kiiresti aru saada, mida laenumakse võiks tähendada või kuidas säästude tootlus erinevate sisendite korral muutub, on Loan Finance Calculator üsna selge mõttega finantsrakendus. Mina vaataksin seda eelkõige kui taskukalkulaatorit, mitte täielikku rahaplaneerimise süsteemi. Selle väärtus tuleb sellest, et saad ühe konkreetse küsimuse kiiresti arvuliseks muuta, ilma et peaksid iga kord arvutustabelit avama.
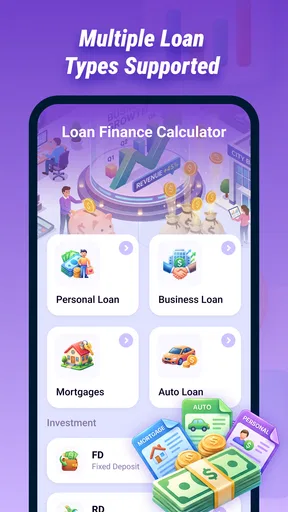
Rakenduse põhifookus on laenude hindamisel ja säästude tootluse simuleerimisel. See teeb selle kasulikuks näiteks enne pangaga rääkimist, koduse eelarve koostamisel või siis, kui tahad võrrelda, kas olemasolev raha võiks jääda kontole või liikuda mõnda tootlust pakkuvasse lahendusse. Tasuta kasutus ja PEGI 3 vanusemärgis muudavad proovimise lihtsaks, kuid finantsotsuse enda eest ei saa kalkulaator vastutada.
Kus kasutamine võib esimest korda takerduda
Minu kogemuse põhjal on selliste rakenduste puhul kõige tavalisem komistuskivi mitte arvutus ise, vaid sisendite tõlgendamine. Kasutaja võib teada soovitud laenusummat, kuid mitte olla kindel, kas intress tuleb sisestada aastase või perioodilise määrana. Samuti võib segadust tekitada laenuperiood: kas mõeldud on kuid või aastaid. Enne tulemuse usaldamist tasub iga välja tähendus rahulikult üle vaadata.
Kui tulemus tundub ebamõistlik, ei tähenda see kohe, et rakendus arvutas valesti. Väike erinevus sisendis võib pika laenu puhul kuumakset ja kogukulu märgatavalt muuta. Sama kehtib säästude tootluse korral: algsumma, perioodiline lisamine, tootlus ja ajavahemik peavad olema omavahel kooskõlas. Hea tulemus algab õigesti mõistetud sisendist, mitte suuremast numbrist ekraanil.
Üks praktiline harjumus aitab siin palju. Enne arvutamist pane paberile või telefoni märkmetesse kirja, mida iga number tähendab: laenusumma, intress, periood ja võimalik regulaarne makse. Kui kasutad säästude simulatsiooni, lisa eraldi algkapital, võimalikud sissemaksed ja eeldatav tootlus. Nii väldid olukorda, kus hakkad sama väärtust kogemata kahte erinevasse välja kandma.
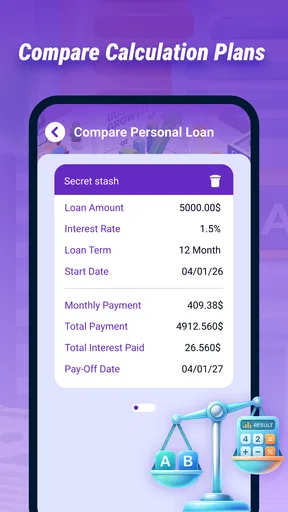
Samuti ei tasu esimest tulemust võtta lõpliku otsusena. Mina teeksin vähemalt kolm võrdlust: optimistlikum, ettevaatlikum ja enda jaoks kõige tõenäolisem stsenaarium. Näiteks võib laenu puhul muuta intressi veidi ülespoole või proovida lühemat perioodi. Säästude puhul saab võrrelda olukorda, kus lisamakseid ei tehta, olukorraga, kus panustad regulaarselt väikese summa.
Enne esimest arvutust kontrolli sisendid üle
Rakenduse kasutuselevõtt peaks olema lihtne, sest tegemist on tasuta finantsrakendusega, mille miinimumnõue on Androidi 7.0. Kui rakendus ei avane või käitub ootamatult, kontrolliksin esmalt, kas telefon vastab sellele süsteeminõudele ja kas rakendus on paigaldatud tavapärasest rakenduste poest. Seejärel sulgeksin rakenduse täielikult ja avaksin uuesti.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kui numbriväli ei võta sisendit vastu, tasub proovida lihtsat vormi: ainult numbrid ja vajadusel kümnendmärk, ilma valuutasümboli või tuhandeeraldajata. Eri telefonide klaviatuurid võivad kümnendkohta näidata erinevalt. Kui arvutus ei käivitu, kustutaksin välja sisu, sisestaksin selle uuesti ning kontrolliksin, et ükski kohustuslik väärtus poleks tühjaks jäänud.
Oluline on ka see, et telefonis kasutatav keele- või piirkonnaseade võib mõjutada kümnendmärkide sisestamist. Kui koma ei tööta, proovi punkti, ja vastupidi. See ei ole tingimata rakenduse viga; sageli tõlgendab seade numbreid vastavalt oma piirkondlikule vormingule. Pärast sisestamist vaata, kas kuvatav väärtus jäi samaks, mida kavatsesid kirjutada.
Praegune versioon on 1.5.0.0 ning rakendus on avaldatud 31. märtsil 2026. Kui kasutad vanemat paigaldusfaili või rakenduse uuendamine on pooleli, võib käitumine erineda sellest, mida uuemas versioonis eeldad. Mina hoiaksin rakenduse ajakohasena, kuid ei paigaldaks tundmatust allikast pärit koopiaid, eriti kui sisestad sinna laenusummasid või isikliku säästuplaane.
Kuigi rakendus on mõeldud igapäevaseks arvutamiseks, tasub enne tundliku info sisestamist mõelda, kas sul on seda üldse vaja. Kalkulaatori kasutamiseks piisab tavaliselt näidisandmetest. Kui tahad lihtsalt võrrelda laenuperioode või tootluse mõju, kasuta ümardatud summasid. See vähendab sisestusvigu ja aitab keskenduda otsuse loogikale, mitte näilisele senditäpsusele.
Taasta töövoog väikeste kontrollsammudega
Kui arvutus jääb pooleli või tulemus kaob, alustaksin uuesti kõige lihtsamast stsenaariumist. Sisesta üks laenusumma, üks intressimäär ja üks periood. Kui see töötab, lisa järgmine muutuja. Sama meetod sobib säästude puhul: esmalt algsumma ja tootlus, alles seejärel võimalikud täiendavad sissemaksed. Nii saad aru, milline sisend või samm probleemi põhjustab.
Ära muuda korraga kõiki väärtusi. Kui laenusumma, intress ja periood muutuvad ühel ajal, pole hiljem võimalik hinnata, miks tulemus teistsuguseks läks. Mina salvestaksin iga olulise võrdluse telefoni märkmetesse koos lühikese kirjeldusega, näiteks „pikem periood, väiksem kuumakse” või „madalam tootlus, regulaarne sissemakse”. See muudab tulemused hiljem arusaadavaks.
Kui rakendus sulgub, prooviksin esmalt telefoni vaba mälu kontrollida, teised rakendused sulgeda ja seadme taaskäivitada. Kui probleem kordub ainult ühe kindla sisendi korral, kontrolli selle vormingut ja suurust. Kui probleem esineb ka väga lihtsa arvutuse puhul, võib olla mõistlik rakendus uuesti paigaldada. Enne seda veendu, et sul on vajalikud näidisstsenaariumid mujal üles märgitud.
Taaskäivitamine ja uuesti paigaldamine on üldised abinõud, mitte garantii. Kui tõrge püsib, tasub kirja panna telefoni süsteemiversioon, rakenduse versioon, kasutatud sisendid ja täpne hetk, mil probleem tekkis. Selline kirjeldus on arendajale ELIZABETH ANN BURDEN palju kasulikum kui lihtsalt teade, et „kalkulaator ei tööta”.
Minu jaoks on siin üks oluline töövoo soovitus: kasuta rakendust esmalt otsuse ettevalmistamiseks, mitte otsuse kinnitamiseks. Näiteks arvuta kodus välja kolm võimalikku laenumakset, seejärel võrdle neid panga tegeliku pakkumisega. Kui numbrid erinevad, uuri, millised tasud, intressi muutumise tingimused või maksegraafiku eripärad on pakkumises lisaks. Kalkulaator annab suuna, kuid ei asenda lepingutingimuste lugemist.
Millal probleem ei ole rakenduses
Laenude puhul võib kõige suurem erinevus tekkida sellest, et tegelik pakkumine sisaldab kulusid, mida lihtne kalkulatsioon ei käsitle. Lepingu- või haldustasu, kindlustus, muutuv intress ja erinev maksegraafik võivad muuta kogukulu. Seetõttu ei võrdleksin ainult kuumakset. Madalam kuumakse võib tulla pikemast perioodist, mis tähendab samal ajal suuremat kogu tagasimakset.
Säästude simuleerimisel on teine lõks tootluse käsitlemine kindla lubadusena. Kui sisestad eeldatava tootluse, saad matemaatilise stsenaariumi, mitte garantii. Tegelik tulemus võib sõltuda tootest, perioodist, maksudest, sissemaksete ajastusest ja sellest, kas tootlus muutub. Mina kasutaksin pigem ettevaatlikku hinnangut ning võrdleksin tulemust ka nulltootluse või väiksema tootluse stsenaariumiga.
Rakendus ei ole minu hinnangul õige valik inimesele, kes otsib täielikku pere-eelarve haldurit, kontode automaatset ühendamist, kulude kategoriseerimist või pikaajalist investeerimisjälgimist. Selle tugevus on üksikute arvutuste kiirus. Kui vajad igapäevaste kulude jälgimist ja arvete meeldetuletusi, on spetsiaalne eelarverakendus tõenäoliselt sobivam.
Samuti ei kasutaks ma seda ainsa alusena suure laenu võtmisel või investeerimisotsusel. Kui kaalul on kodu, ettevõtte rahastus või kogu hädareserv, vajaksin lisaks panga ametlikku arvutust ja vajaduse korral nõustaja selgitust. Kalkulaatori roll on aidata mul küsimusi ette valmistada: kui suur makse oleks talutav, kui palju kogukulu muutub ja milline stsenaarium on minu eelarvele liiga pingeline.
Igapäevane näide: enne laenupakkumise vastuvõtmist
Oletame, et vaatad korteriostu jaoks laenupakkumist ja esimene kuumakse tundub jõukohane. Mina ei sisestaks rakendusse ainult panga näidatud arvu, vaid teeksin mitu eraldi võrdlust. Esmalt vaataksin, mis juhtub lühema perioodiga. Seejärel prooviksin kõrgemat intressi, et näha, kas eelarvesse jääb piisavalt ruumi ka ebamugavama stsenaariumi korral.
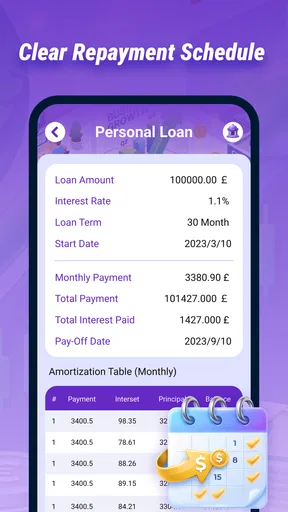
Järgmisena võrdleksin kuumakset kogu tagasimaksega. See on üks kasulikumaid töövõtteid, sest madalam igakuine summa võib varjata pikemat kohustust. Kui kahe variandi erinevus tundub väike, vaataksin, kui palju lisakulu tekib kogu perioodi peale. See aitab otsustada, kas paindlikum kuumakse on tegelikult oma hinda väärt.
Pärast seda võtaksin tulemused pangaga kaasa, kuid ei eeldaks, et need peavad üks-ühele kattuma. Kui panga number on suurem, küsiksin üle, millised tasud või arvutusmeetodid erinevuse põhjustavad. Nii muutub rakendus läbirääkimise ettevalmistamise vahendiks, mitte ekslikuks asenduseks ametlikule pakkumisele.
Igapäevane näide: säästmise eesmärgi realistlik kontroll
Säästude poolel kasutaksin rakendust näiteks siis, kui tahan hinnata, kas regulaarne väike sissemakse võiks pikema aja jooksul eesmärgini viia. Alustaksin konservatiivse tootlusega ja jätaksin algsumma tagasihoidlikuks. Seejärel võrdleksin tulemust olukorraga, kus tootlust ei lisandu või kus sissemaksed jäävad mõnel kuul ära.
Siin on oluline mitte lasta liitkasvu efektil enda ootusi liiga kõrgele tõsta. Kui tulemus sõltub peamiselt pikaajalisest tootlusest, mitte sinu tegelikest sissemaksetest, on plaan haavatav. Mina vaataksin eraldi, kui palju raha olen ise sisse pannud ja kui suur osa lõpptulemusest tuleb eeldatavast tootlusest. See eristus annab palju ausama pildi.
Praktiline nipp on teha arvutus ka hädareservi jaoks. Kui eesmärk on koguda näiteks mitme kuu kulude jagu varu, ei käsitleks ma võimalikku tootlust peamise põhjusena, miks reserv kasvab. Hädareservi puhul on kättesaadavus ja stabiilsus sageli tähtsamad kui maksimaalne tootlus. Rakendus aitab siin näha, kui palju tuleks regulaarselt kõrvale panna, kuid toote valik vajab eraldi kaalumist.
Kuidas see erineb tavalisest arvutustabelist
Arvutustabel annab rohkem paindlikkust. Seal saad lisada maksud, erinevad maksegraafikud, ebaregulaarsed sissemaksed ja oma valemid. Kui teed keerukamat finantsanalüüsi või tahad tulemusi kuude kaupa visualiseerida, valiksin pigem tabeli. Selle puudus on aga seadistamise ajakulu ja suurem võimalus valemiga eksida.
Panga enda laenukalkulaator on tavaliselt parem siis, kui hindad just selle panga konkreetset toodet. Seal võivad olla arvestatud toote tingimused ja lisatasud. Samas on eraldi kalkulaator mugavam neutraalseks esmakontrolliks, sest saad võrrelda eri pakkumisi sama loogika alusel, enne kui ühe teenusepakkuja tingimused sinu mõtlemist suunama hakkavad.
Loan Finance Calculator jääb nende kahe vahele: see on kiirem kui arvutustabel ja üldisem kui ühe panga kalkulaator. Selle praktiline eelis tuleb olukorras, kus oled liikvel või tahad vestluse ajal kiiresti ühe eelduse läbi proovida. Puuduseks on see, et lihtsus tähendab ka väiksemat sügavust. Kui sinu olukord sisaldab palju erandeid, tuleb tulemust käsitsi täiendada.
Rakenduse 3,9 keskmine hinnang umbes viiesajalt kuuekümnelt hindajalt näitab, et kasutajakogemus ei pruugi kõigile ühtmoodi sobida. Mina tõlgendaksin seda pigem märgina, et enne olulist otsust tasub rakendust oma telefonis rahulikult proovida, mitte eeldada, et iga sisend ja töövoog on kohe intuitiivne. Üle miljoni paigaldusega on see siiski piisavalt levinud, et selle põhifunktsioonid pakuvad paljudele kasutajatele huvi.
Minu lõplik hinnang on ettevaatlikult positiivne. Loan Finance Calculator sobib inimesele, kes tahab laenu või säästmise küsimusele kiiret esmast vastust ning on valmis sisendid ise üle kontrollima. Tasuta rakendusena on seda lihtne proovida, Androidi 7.0 tugi teeb selle kasutatavaks ka vanemates seadmetes ja PEGI 3 märgis kinnitab, et tegemist ei ole vanusepiiranguga tootega.
Ma soovitaksin seda sõbrale, kes valmistub pangavestluseks, võrdleb laenuperioode või tahab säästmise eesmärgi realistlikkust läbi mängida. Ma ei soovitaks seda inimesele, kes ootab automaatset eelarvet, ametlikku krediidipakkumist või garanteeritud tootlusprognoosi. Õige kasutusviisi korral on see kasulik esimene samm: arvuta, võrdle, kontrolli tingimused üle ja tee lõplik otsus alles siis, kui kõik tegelikud kulud on selged.
Plussid
- Arvutab kiiresti kuumakseid
- intressikulu ja kogu tagasimakset.
- Võimaldab võrrelda erinevaid laenusummasid ja perioode.
- Lihtne kasutajaliides sobib ka esmakordsele kasutajale.
- Kasulik enne pangast laenupakkumise küsimist eelarve hindamiseks.
- Töötab mugavalt ka väikese ekraaniga telefonides.
Miinused
- Arvutustulemused ei pruugi arvestada kõiki panga lisatasusid.
- Tegelik intressimäär võib laenuandja pakkumisest erineda.
- Rakendus ei anna personaalset finantsnõu ega laenusoovitust.
- Muutuva intressiga laenude prognoosid võivad olla ebatäpsed.
- Mõne funktsiooni kasutamiseks võib vaja minna reklaamide vaatamist.
Korduma kippuvad küsimused: Loan Finance Calculator
Mis on Loan Finance Calculator ja milleks seda kasutada saab?
Loan Finance Calculator on rakendus, millega saab hinnata laenumakseid, intressikulu ja kogu tagasimakstavat summat enne laenulepingu sõlmimist. Sisestades laenusumma, perioodi, intressimäära ja võimaliku sissemakse, näitab kalkulaator ligikaudset kuumakset ning aitab võrrelda erinevaid laenuvõimalusi. Tegemist on arvutusvahendiga, mitte pangapoolse pakkumise ega finantsnõustamisega.
Milliseid andmeid tuleb Loan Finance Calculatorisse sisestada?
Tavaliselt tuleb sisestada soovitud laenusumma, laenuperiood ning aastane või kuine intressimäär. Mõnes versioonis saab lisada ka sissemakse, lepingutasu, haldustasu, kindlustuse või muu lisakulu. Täpsemate tulemuste saamiseks peaksid kasutama võimalikult realistlikke andmeid ja kontrollima, kas rakendus arvestab annuiteet- või võrdsete põhiosamaksetega.
Kas rakenduse arvutatud kuumakse on täpselt sama, mida pank küsib?
Mitte tingimata. Loan Finance Calculator annab hinnangulise tulemuse, mis sõltub sisestatud andmete täpsusest ja rakenduse arvutusmeetodist. Pank võib arvestada krediidi kulukuse määra, lepingutasu, konto- või haldustasusid, kindlustust, ümardamist ning muutuvat intressi. Enne otsuse tegemist võrdle tulemust alati ametliku laenupakkumise ja selle tingimustega.
Kas Loan Finance Calculator sobib erinevate laenutüüpide võrdlemiseks?
Jah, rakendus võib olla kasulik tarbimislaenu, autolaenu, kodulaenu või muu järelmaksulaadse kohustuse esialgseks võrdlemiseks. Siiski ei pruugi kõik laenutüübid kasutada sama arvutusloogikat. Kodulaenude puhul võivad olulised olla muutuv Euribor, tagatis, omafinantseering ja lisakulud, mida lihtne kalkulaator alati täielikult ei kajasta. Tulemusi tuleks käsitleda orientiirina.
Kas Loan Finance Calculator vajab minu isiku- või panganduse andmeid?
Laenumakse arvutamiseks ei peaks rakendus tavaliselt vajama internetipanga paroole, pangakonto ligipääsu ega tundlikke isikuandmeid. Enamasti piisab laenusumma, perioodi ja intressimäära sisestamisest. Enne paigaldamist kontrolli siiski rakenduse küsitud õigusi, privaatsustingimusi ja arendaja tausta. Ära sisesta rakendusse paroole, isikukoodi ega muid andmeid, mida arvutuse tegemiseks vaja ei ole.


